Rendement berekenen op je beleggingen: simpel, TWR en XIRR
Zo bereken je het rendement op je beleggingen, ook met stortingen tussendoor. Simpel rendement, tijdgewogen rendement (TWR) en geldgewogen rendement (XIRR) uitgelegd met één doorgerekend voorbeeld, plus jaarrendement en reëel rendement.
- Auteur
- Insiviz
- Gepubliceerd
- Leestijd
- 5 min lezen
Inhoud
- Wat is rendement precies?
- Simpel rendement: wanneer klopt het wel en wanneer niet?
- Het voorbeeld: €10.000, een storting van €5.000 en €16.200 aan het eind
- Tijdgewogen rendement (TWR): het cijfer waarmee je een index vergelijkt
- Geldgewogen rendement (XIRR): het cijfer dat jouw stortingen weegt
- Hoe reken je rendement om naar een jaarrendement?
- Reëel rendement: rendement na inflatie
- Werkelijk rendement voor box 3: een andere definitie
- Wat rekent Insiviz voor je uit?
Wat is rendement precies?
Rendement is de opbrengst van een belegging, uitgedrukt als percentage van wat je erin stopte. Die opbrengst bestaat uit twee delen: de waardeverandering van je posities (koerswinst of koersverlies) en de uitkeringen die je ontving, zoals dividend of rente. Kosten gaan ervan af.
Zolang je één keer geld inlegt en er verder niets bijstort of opneemt, is de berekening simpel. Het wordt lastig zodra er stortingen tussendoor komen, en dat is bij bijna elke particuliere belegger het geval. Dan bestaan er verschillende methodes die op dezelfde portefeuille verschillende cijfers geven. Geen daarvan is fout; ze beantwoorden alleen een andere vraag.
Simpel rendement: wanneer klopt het wel en wanneer niet?
De basisformule:
rendement = (eindwaarde − beginwaarde + uitkeringen) ÷ beginwaarde
Wie op 1 januari €10.000 belegt, €200 dividend ontvangt en op 31 december €10.800 op de rekening ziet, behaalde (10.800 − 10.000 + 200) ÷ 10.000 = 10 procent.
Zodra er een storting tussendoor komt, gaat het mis. Stel dat je halverwege het jaar €5.000 bijstort. De eindwaarde wordt hoger, maar niet door rendement. Wie de storting bij de beginwaarde optelt, doet alsof die €5.000 het hele jaar belegd was, terwijl het maar een half jaar was. Het cijfer wordt te laag. Wie de storting negeert, telt hem als winst. Het cijfer wordt veel te hoog.
Het voorbeeld: €10.000, een storting van €5.000 en €16.200 aan het eind
Eén portefeuille, de hele rest van dit artikel:
- 1 januari: inleg van €10.000
- 1 juli: waarde vlak vóór de storting €10.800, daarna storting van €5.000 (waarde €15.800)
- 31 december: eindwaarde €16.200
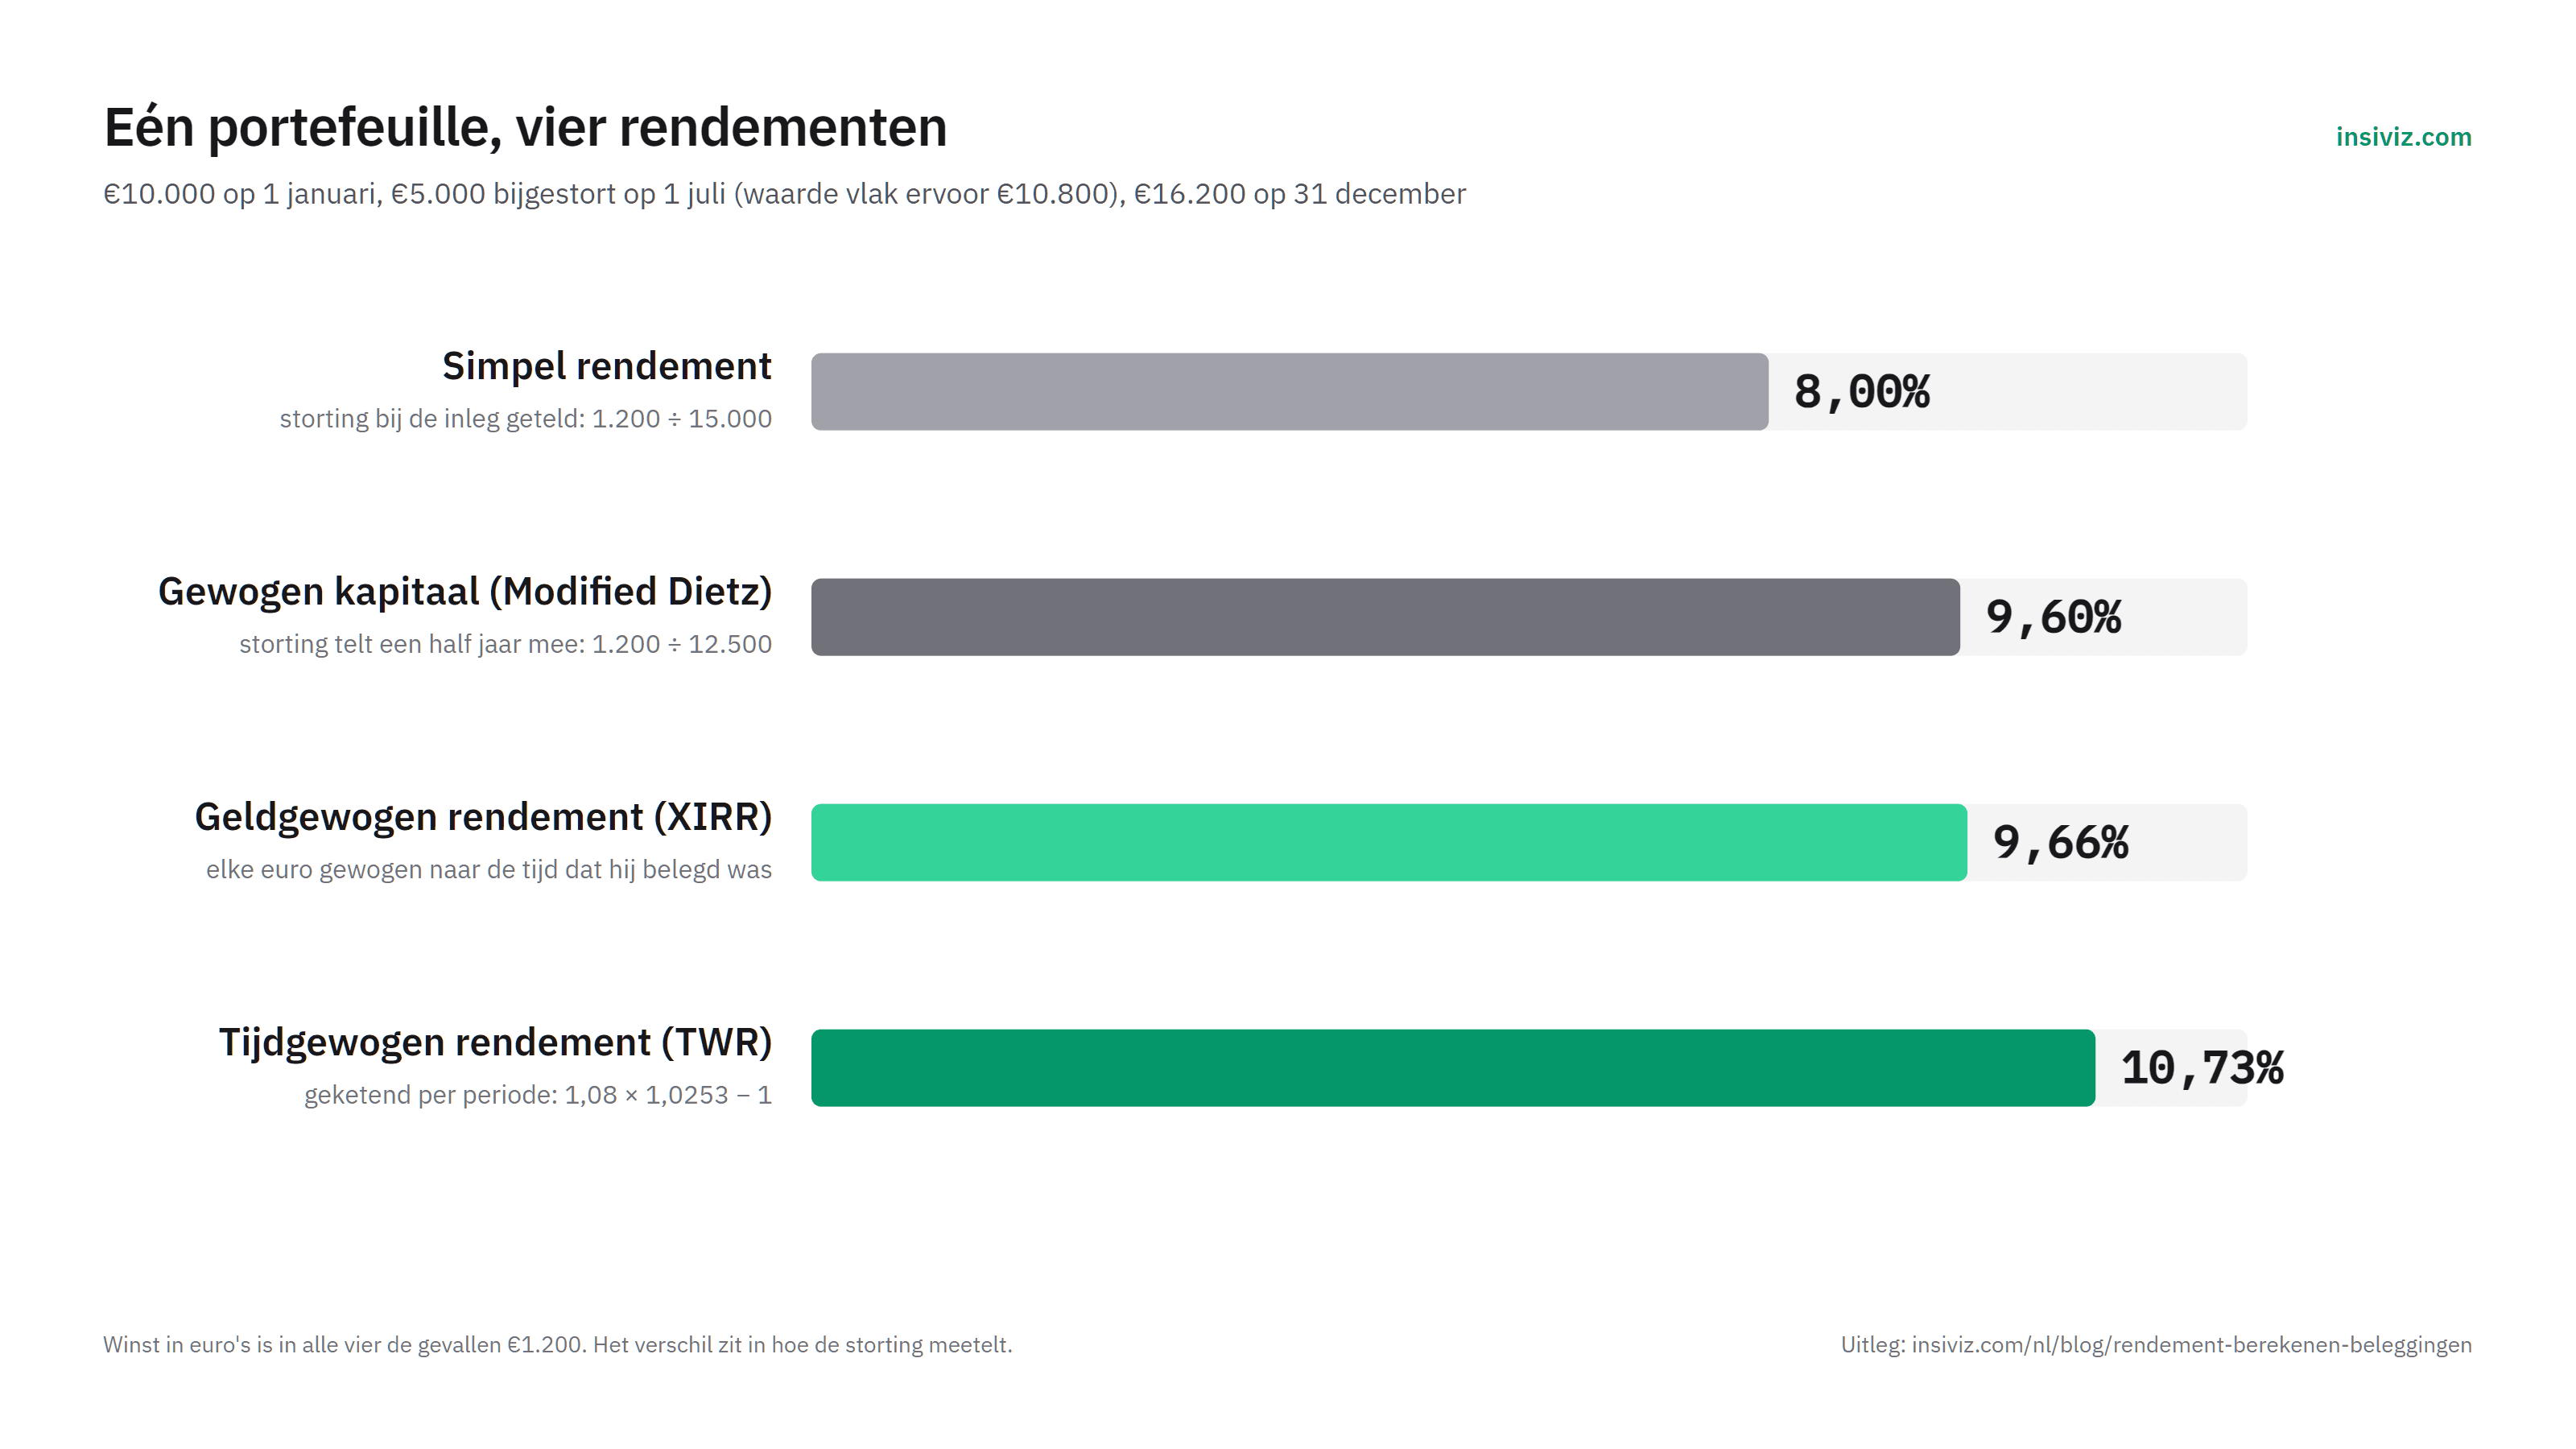
De totale winst is €16.200 − €15.000 = €1.200. Zo rekenen de verschillende methodes dat om naar een percentage:
| Methode | Berekening | Rendement |
|---|---|---|
| Simpel (storting bij inleg geteld) | 1.200 ÷ 15.000 | 8,00% |
| Gewogen kapitaal (Modified Dietz) | 1.200 ÷ (10.000 + 5.000 × ½) | 9,60% |
| Geldgewogen (XIRR) | rentevoet waarbij alle kasstromen op nul uitkomen | 9,66% |
| Tijdgewogen (TWR) | 1,08 × 1,0253 − 1 | 10,73% |
Het verschil tussen 8,0 en 10,7 procent zit volledig in de manier waarop die ene storting meetelt. Hieronder staat wat elk cijfer betekent.
Tijdgewogen rendement (TWR): het cijfer waarmee je een index vergelijkt
Het tijdgewogen rendement knipt de periode op bij elke storting of opname en rekent het rendement per stuk uit. Daarna worden die deelrendementen aan elkaar geketend.
In het voorbeeld: van 1 januari tot 1 juli groeide €10.000 naar €10.800, een rendement van 8,0 procent. Van 1 juli tot 31 december groeide €15.800 naar €16.200, een rendement van 2,53 procent. Geketend: 1,08 × 1,0253 − 1 = 10,73 procent.
De storting zelf heeft geen invloed op dit cijfer. Daarom gebruiken fondsen, ETF's en indices het als standaard (de GIPS-regels van het CFA Institute schrijven het voor): het meet hoe goed de beleggingen presteerden, los van wanneer een belegger geld inlegde. Wil je weten of je portefeuille het beter of slechter deed dan een index, dan is TWR het eerlijke cijfer, omdat een index ook geen stortingen kent.
Nadeel: je hebt de waarde van je portefeuille nodig op het moment van elke storting. Wie dat niet heeft bijgehouden, kan TWR achteraf niet precies uitrekenen.
Geldgewogen rendement (XIRR): het cijfer dat jouw stortingen weegt
Het geldgewogen rendement, in Excel en Google Sheets de functie XIRR, zoekt het jaarlijkse rentepercentage waarbij alle stortingen, opnames en de eindwaarde precies op nul uitkomen. Elke euro weegt mee naar de tijd dat hij belegd was: de €10.000 een heel jaar, de €5.000 een half jaar.
In het voorbeeld is dat 9,66 procent. Dat ligt onder de TWR van 10,73 procent, omdat de tweede helft van het jaar (2,5 procent rendement) zwaarder meetelt: er stond toen meer geld op het spel. Had je de storting vóór een sterke periode gedaan, dan lag XIRR juist boven TWR.
Zo reken je het zelf uit in een spreadsheet: zet stortingen als negatieve bedragen en de eindwaarde als positief bedrag in de ene kolom, de bijbehorende data in de kolom ernaast, en gebruik =XIRR(bedragen; data). Het resultaat is direct een jaarrendement, ook als de periode korter of langer is dan een jaar.
XIRR beantwoordt de vraag "wat leverde mijn geld op, inclusief mijn timing?". Daarmee is het het meest persoonlijke cijfer, en het cijfer dat een spaarrekening het eerlijkst vergelijkt met beleggen: bij een spaarrekening is de rente immers ook een geldgewogen rendement.
Tip: Vergelijk XIRR nooit rechtstreeks met het rendement van een index of fonds. Die publiceren tijdgewogen cijfers. Vergelijk TWR met TWR, en XIRR met de rente die je elders had kunnen krijgen.
Hoe reken je rendement om naar een jaarrendement?
Een totaalrendement over meerdere jaren zet je om naar een gemiddeld jaarrendement (CAGR) met:
jaarrendement = (1 + totaal rendement) ^ (1 ÷ aantal jaren) − 1
Een portefeuille die in drie jaar 36 procent groeide, deed dus niet 12 procent per jaar, maar 1,36 ^ (1 ÷ 3) − 1 = 10,79 procent. Het verschil komt door het rente-op-rente-effect.
Andersom, van een korte periode naar een jaar, is verleidelijk maar misleidend. Een maand met 4 procent rendement omrekenen naar "60 procent per jaar" zegt niets over de andere elf maanden. Cijfers over minder dan een jaar laat je daarom als totaalrendement staan.
Reëel rendement: rendement na inflatie
Nominaal rendement is wat je op je rekening ziet. Het reële rendement is wat je er aan koopkracht bij kreeg:
reëel rendement = (1 + nominaal) ÷ (1 + inflatie) − 1
Bij 3,0 procent inflatie, het Nederlandse jaargemiddelde over 2025, wordt een nominaal rendement van 9,66 procent reëel 6,47 procent. De inflatie per jaar sinds 1997 en een calculator staan in het artikel over inflatie in Nederland.
Werkelijk rendement voor box 3: een andere definitie
Sinds de uitspraak van de Hoge Raad over box 3 kunnen belastingplichtigen via de tegenbewijsregeling aantonen dat hun werkelijke rendement lager was dan het forfaitaire rendement. Let op: de Belastingdienst gebruikt daarvoor een eigen definitie die afwijkt van de beleggersdefinities hierboven. Zo tellen ongerealiseerde koerswinsten en -verliezen mee, worden stortingen en opnames op een eigen manier verwerkt en zijn de meeste kosten niet aftrekbaar.
Het XIRR- of TWR-cijfer uit je tracker is dus niet het bedrag dat je in de aangifte invult. De definitie en het formulier staan bij de Belastingdienst; voor je eigen aangifte is een adviseur of de Belastingtelefoon het juiste adres.
Wat rekent Insiviz voor je uit?
Wie zijn transacties importeert, hoeft de spreadsheet niet zelf te bouwen. Insiviz rekent uit je echte stortingen en opnames het geldgewogen jaarrendement (XIRR) uit en toont daarnaast hoe je totale inleg zich verhoudt tot de huidige waarde, hoeveel dividend en kosten daarin zitten en hoe elke positie bijdroeg.
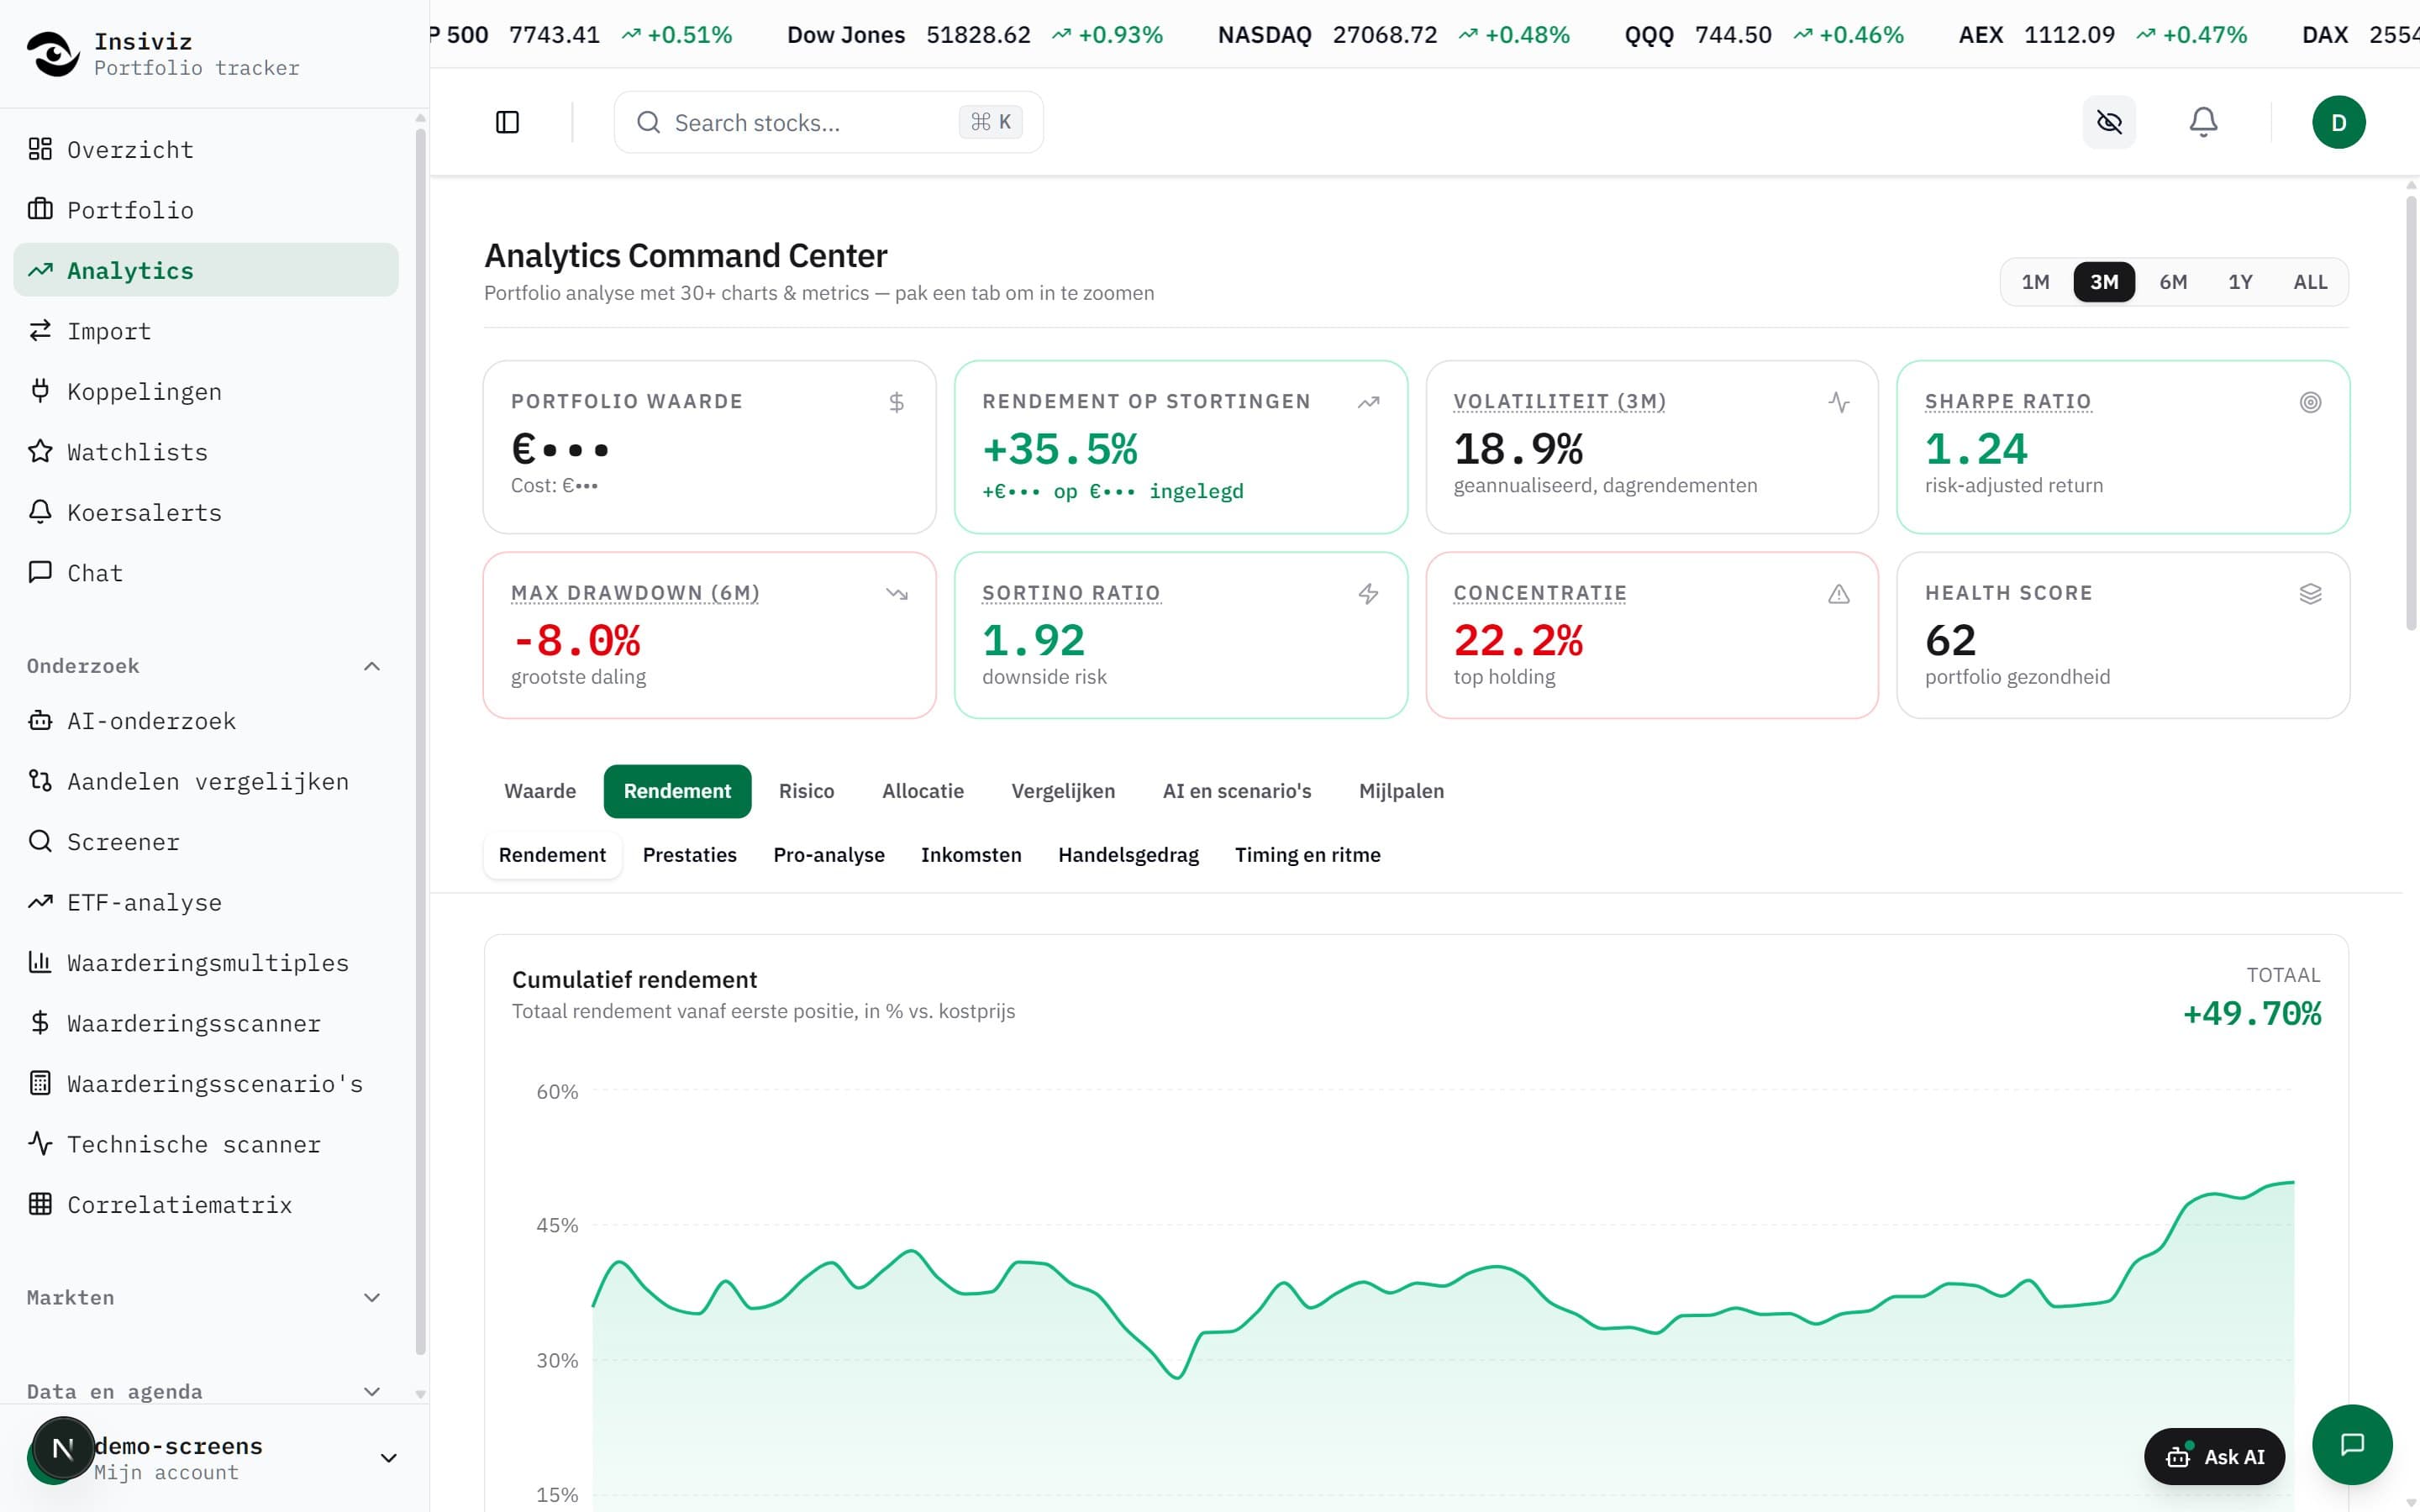
In de indexvergelijking staat je portefeuille naast de S&P 500, de Nasdaq, de AEX of een wereldindex, op basis van dagrendementen die de stortingen buiten beschouwing laten, zoals bij TWR. Zo vergelijk je appels met appels: het cijfer dat jouw geld opleverde staat los van het cijfer dat je beleggingen zelf haalden.
Welke van de twee "het echte rendement" is, hangt af van je vraag. Wil je weten of je keuzes beter uitpakten dan een indexfonds, kijk dan naar de tijdgewogen vergelijking. Wil je weten wat je geld opleverde ten opzichte van sparen, kijk dan naar XIRR.
Bronnen
Veelgestelde vragen
Hoe bereken je het rendement op beleggingen?
Zonder stortingen of opnames is het rendement de eindwaarde min de beginwaarde, plus ontvangen dividend, gedeeld door de beginwaarde. Zodra je tussendoor geld stort of opneemt, heb je een methode nodig die daar rekening mee houdt: tijdgewogen rendement (TWR) of geldgewogen rendement (XIRR).
Wat is het verschil tussen TWR en XIRR?
TWR meet hoe de beleggingen zelf presteerden en negeert het effect van jouw stortingen; dat is het cijfer waarmee je een fonds of index vergelijkt. XIRR weegt elke euro naar de tijd dat hij belegd was en laat zien wat jij als belegger daadwerkelijk behaalde.
Hoe reken je een rendement om naar een jaarrendement?
Met de formule (1 + totaal rendement) ^ (1 ÷ aantal jaren) − 1. Een rendement van 36 procent over drie jaar is zo 10,8 procent per jaar. Perioden korter dan een jaar reken je beter niet om, omdat een goede maand dan een misleidend jaarcijfer geeft.
Wat is het werkelijk rendement voor box 3?
Dat is een fiscale definitie van de Belastingdienst voor de tegenbewijsregeling in box 3, en die verschilt van de beleggersdefinities in dit artikel. Zo tellen ongerealiseerde koerswinsten mee en zijn de meeste kosten niet aftrekbaar. Raadpleeg de Belastingdienst of een adviseur voor je eigen situatie.
Insiviz geeft geen beleggingsadvies. Dit artikel legt uit en rekent voor met openbare data en de cijfers uit het dashboard. Wat je met die cijfers doet, bepaal je zelf. Beleggen brengt risico's met zich mee.
Verder lezen
- Economie
Inflatie in Nederland per jaar: cijfers 1997–2025 en calculator
De inflatie in Nederland per jaar sinds 1997 in één tabel, de gemiddelden over 5, 10 en 20 jaar, en een calculator die uitrekent wat je geld nu waard is. Met Eurostat-data, naast de eurozone gelegd.
- Portfolio
DEGIRO portfolio bijhouden: van export naar echt rendement
Zo exporteer je je DEGIRO-transacties en rekeningoverzicht, wat je met Excel, het jaaroverzicht en een portfolio tracker wel en niet ziet, en hoe Insiviz je DEGIRO-portefeuille automatisch bijhoudt en je rendement uitrekent.